



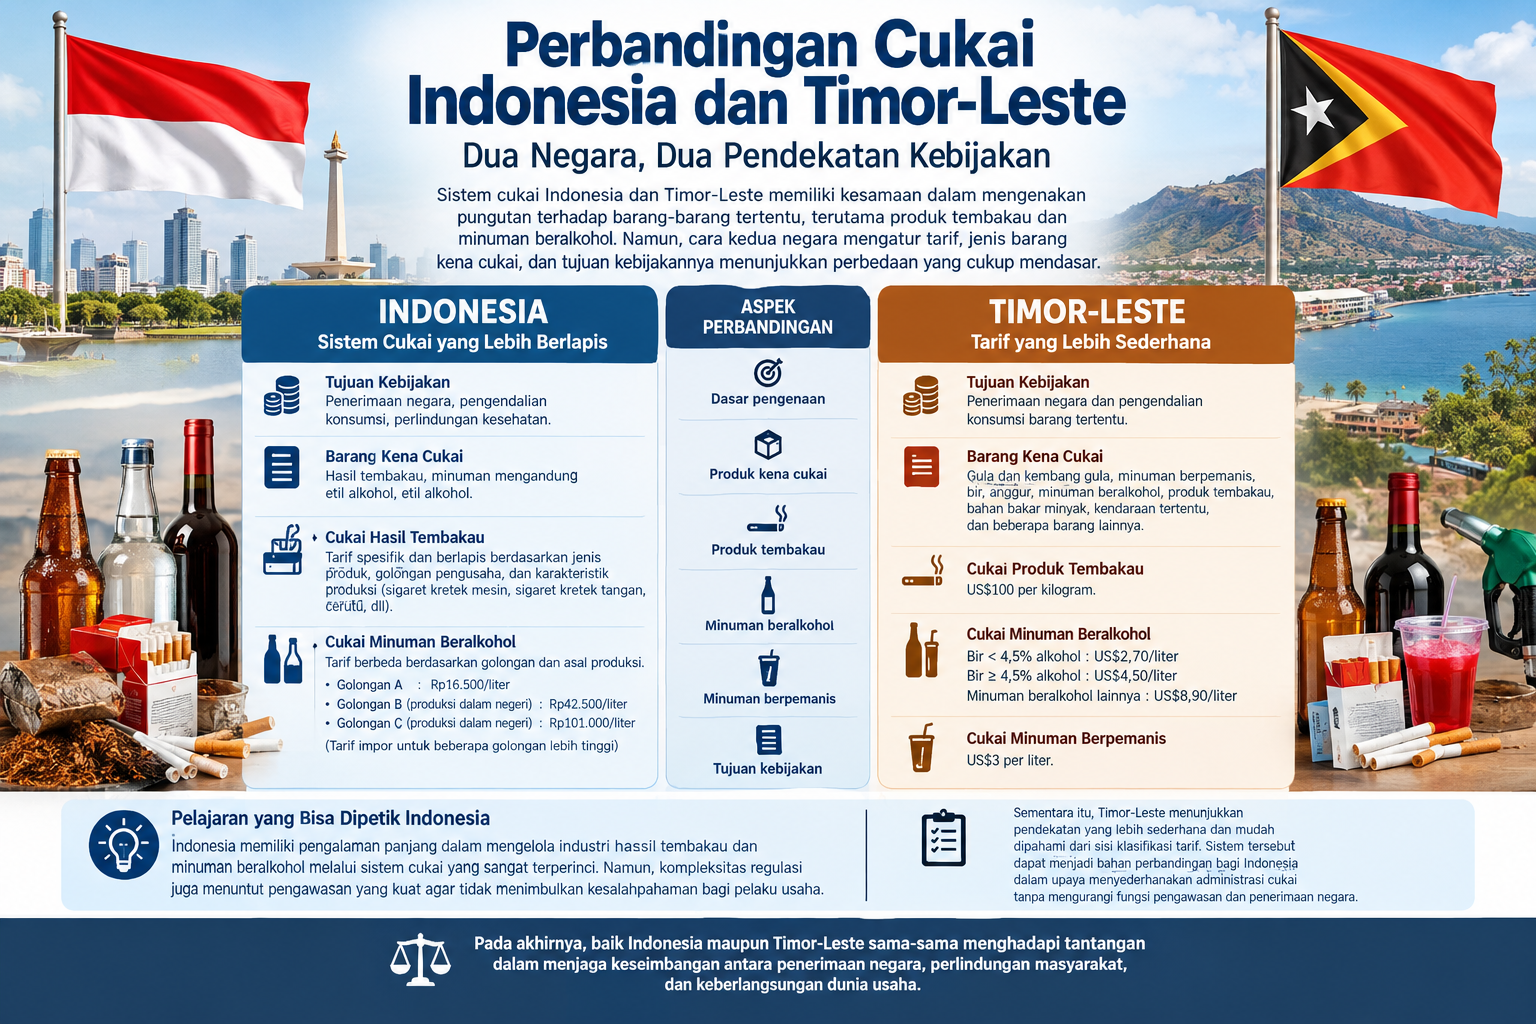
Jakarta 17 September 2026. Sistem cukai Indonesia dan Timor-Leste memiliki kesamaan dalam mengenakan pungutan terhadap barang-barang tertentu, terutama produk tembakau dan minuman beralkohol. Namun, cara kedua negara mengatur tarif, jenis barang kena cukai, dan tujuan kebijakannya menunjukkan perbedaan yang cukup mendasar.

Indonesia memiliki sistem cukai yang lebih kompleks dan luas. Sementara itu, Timor-Leste menerapkan sistem pajak konsumsi selektif yang relatif sederhana.
Di Indonesia, cukai merupakan salah satu instrumen kebijakan fiskal yang tidak hanya bertujuan meningkatkan penerimaan negara, tetapi juga mengendalikan konsumsi barang tertentu yang memiliki dampak terhadap kesehatan dan masyarakat.
Barang kena cukai utama di Indonesia meliputi hasil tembakau, minuman yang mengandung etil alkohol, dan etil alkohol. Tarif cukai hasil tembakau ditetapkan berdasarkan jenis produk, golongan pengusaha, serta karakteristik produksi. Sistem ini membuat perhitungan cukai rokok cukup detail dan berbeda antara sigaret kretek mesin, sigaret kretek tangan, cerutu, hingga produk tembakau lainnya.
Untuk minuman mengandung etil alkohol, Indonesia juga menggunakan tarif spesifik berdasarkan golongan minuman. Tarif yang tercantum dalam ketentuan Direktorat Jenderal Bea dan Cukai antara lain Rp16.500 per liter untuk MMEA Golongan A, Rp42.500 per liter untuk MMEA Golongan B produksi dalam negeri, dan Rp101.000 per liter untuk MMEA Golongan C produksi dalam negeri. Tarif impor untuk beberapa golongan lebih tinggi.
Berbeda dengan Indonesia, Timor-Leste menerapkan sistem excise tax atau pajak cukai dengan tarif yang cenderung lebih sederhana. Berdasarkan informasi Otoritas Bea Cukai Timor-Leste, barang yang dikenakan pajak konsumsi selektif meliputi gula dan kembang gula, minuman berpemanis, bir, anggur, minuman beralkohol, produk tembakau, bahan bakar minyak, kendaraan tertentu, serta beberapa barang lainnya.
Untuk minuman beralkohol, Timor-Leste menetapkan tarif berdasarkan volume. Bir dengan kadar alkohol di bawah 4,5 persen dikenakan US$2,70 per liter, sedangkan bir dengan kadar 4,5 persen atau lebih dikenakan US$4,50 per liter. Minuman beralkohol lainnya dikenakan US$8,90 per liter.
Timor-Leste juga mengenakan cukai terhadap produk tembakau sebesar US$100 per kilogram berdasarkan daftar tarif yang dipublikasikan otoritas bea cukainya. Selain itu, minuman berpemanis juga termasuk barang yang dikenakan pajak konsumsi sebesar US$3 per liter.
| Aspek | Indonesia | Timor-Leste |
|---|---|---|
| Dasar pengenaan | Kombinasi tarif spesifik dan kebijakan berlapis | Tarif spesifik dan persentase tertentu |
| Produk tembakau | Sangat rinci berdasarkan jenis dan golongan | Lebih sederhana berdasarkan kelompok produk |
| Minuman beralkohol | Tarif berbeda berdasarkan golongan dan asal produksi | Tarif berdasarkan jenis dan volume |
| Minuman berpemanis | Belum menjadi kelompok cukai utama secara nasional | Termasuk barang kena excise tax |
| Tujuan kebijakan | Penerimaan negara, pengendalian konsumsi, perlindungan kesehatan | Penerimaan negara dan pengendalian konsumsi barang tertentu |
Perbandingan ini menunjukkan bahwa Indonesia memiliki pengalaman panjang dalam mengelola industri hasil tembakau dan minuman beralkohol melalui sistem cukai yang sangat terperinci. Namun, kompleksitas regulasi juga menuntut pengawasan yang kuat agar tidak menimbulkan kesalahpahaman bagi pelaku usaha.
Sementara itu, Timor-Leste menunjukkan pendekatan yang lebih sederhana dan mudah dipahami dari sisi klasifikasi tarif. Sistem tersebut dapat menjadi bahan perbandingan bagi Indonesia dalam upaya menyederhanakan administrasi cukai tanpa mengurangi fungsi pengawasan dan penerimaan negara.